هوشمصنوعی پشت درهای نظام مالیاتی
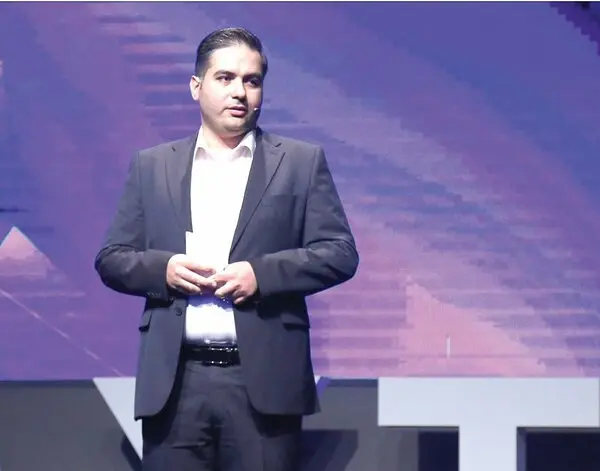
نظام مالیاتی بیش از هر زمان دیگری با فنآوری، داده و سامانههای هوشمند گره خورده است. با این حال، موفقیت این تحول تنها به توسعه زیرساختها وابسته نیست. آنچه کیفیت اجرای قانون را تعیین میکند، نحوه تعامل میان دولت، بخش خصوصی و مودیان است. امیر کشورزاد، مدیرعامل شرکت معتمد مالیاتی کیسان، در این گفتگو با تکیه بر تجربه عملی این شرکت در ارائه خدمات مالیاتی، از چالشهای امروز نظام مالیاتی، آینده شرکتهای معتمد، نقش هوشمصنوعی و الزامات توسعه این اکوسیستم میگوید.
مهمترین چالش نظام مالیاتی کشور را چه میدانید؟
مهمترین چالش نظام مالیاتی کشور، اعتماد است. در سالهای اخیر، زمان و انرژی قابل توجهی صرف تدوین قوانین، طراحی سامانهها، توسعه زیرساختها و ایجاد فرایندهای نظارتی شده است. این اقدامات همگی ضروری و ارزشمند هستند؛ اما تجربه ما در کیسان نشان میدهد بدون اعتماد، هیچ یک از این ابزارها به نتیجه مطلوب نخواهند رسید. معمولا وقتی از نظام مالیاتی صحبت میشود، توجه افراد به سمت قوانین، نرخهای مالیاتی یا سامانه مودیان میرود، در حالی که مساله اصلی، احساس مودی نسبت به نظام مالیاتی است؛ اینکه آیا آن را قابل پیشبینی، منصفانه و قابل اعتماد میداند یا خیر. هرچه این اعتماد بیشتر باشد، اجرای قانون نیز آسانتر خواهد بود. در مقابل، اگر اعتماد شکل نگیرد، حتی دقیقترین قوانین و پیشرفتهترین سامانهها نیز اثربخشی لازم را نخواهند داشت. اعتماد جایگزین قانون نیست، بلکه زمینه اجرای موثر آن را فراهم میکند.
این نگاه بر چه تجربهای استوار است؟
در کیسان تاکنون بیش از ۸۰ هزار مودی از خدمات ما استفاده کردهاند، بیش از ۶۰۰ میلیون صورتحساب الکترونیکی از طریق زیرساختهای ما پردازش شده و امروز بیش از ۵۰ درصد سهم بازار شرکتهای معتمد مالیاتی در اختیار کیسان است. این حجم از تعامل با مودیان، شناخت دقیقی از دغدغهها، انتظارات و چالشهای واقعی آنها برای ما ایجاد کرده است. یکی از مهمترین نتایج این تجربه، آن است که بخش قابل توجهی از مشکلات، نه از مقاومت مودیان در برابر قانون، بلکه از ابهام، بیاعتمادی و پیچیدگی در اجرای آن ناشی میشود. بسیاری از مودیان تمایل دارند تکالیف قانونی خود را به درستی انجام دهند؛ اما وقتی فرایندها پیچیده، متغیر یا غیرقابل پیشبینی باشد، این انگیزه به تدریج کاهش پیدا میکند. به همین دلیل، هرچه تجربه مودی از تعامل با نظام مالیاتی بهبود پیدا کند، بخش قابل توجهی از مشکلات نیز به صورت طبیعی برطرف خواهد شد.
مهمترین چالشهای نظام مالیاتی در سال ۱۴۰۵ چیست؟
نخست، افزایش آگاهی مودیان نسبت به حقوق و تکالیف قانونی خود است. بخش قابل توجهی از فعالان اقتصادی، به ویژه کسبوکارهای کوچک و متوسط، تخصص مالیاتی ندارند و نمیتوان انتظار داشت بدون آموزش و راهنمایی مناسب، همه الزامات قانونی را به درستی اجرا کنند. به همین دلیل، آموزش باید به یکی از ارکان اصلی نظام مالیاتی تبدیل شود. دوم، تقویت اعتماد مودیان به ثبات و عدالت در اجرای قوانین است. در سالهای گذشته بارها شاهد تمدید مهلت انجام تکالیف قانونی یا تغییر زمانبندی اجرای مقررات بودهایم. هرچند این تصمیمها ممکن است با هدف کاهش فشار بر مودیان اتخاذ شده باشند؛ اما در بلندمدت این تصور را ایجاد میکنند که همواره امکان تعویق وجود دارد. در نتیجه، بخشی از مودیان انجام تکالیف خود را به امید تمدید دوباره به تعویق میاندازند. به همین دلیل، پیشبینیپذیر بودن اجرای قانون را به اندازه خود قانون مهم میدانم. سومین چالش، آمادگی زیرساختهای ارائه خدمات است. امروز انتظار مودیان از خدمات دیجیتال بیش از گذشته است. آنها خدماتی سریع، پایدار، ساده و بدون مراجعه حضوری میخواهند و هر جا کیفیت خدمات با این انتظار فاصله داشته باشد، بخشی از بیاعتمادی نیز از همان نقطه شکل میگیرد.
آینده شرکتهای معتمد مالیاتی را چگونه ارزیابی میکنید؟
اگر شرکتهای معتمد در جایگاه فعلی باقی بمانند، آینده چندان روشنی در انتظار این صنعت نخواهد بود. در ابتدای اجرای قانون پایانههای فروشگاهی و سامانه مودیان، مهمترین نیاز کشور ایجاد زیرساختی مطمئن برای صدور و ارسال صورتحسابهای الکترونیکی بود و شرکتهای معتمد نیز نقش مهمی در تحقق این هدف ایفا کردند؛ اما امروز شرایط تغییر کرده است. با بلوغ زیرساختها، ارزشآفرینی دیگر صرفا به ارسال اطلاعات محدود نمیشود، بلکه کیفیت خدماتی که به مودی ارائه میشود اهمیت بیشتری پیدا میکند. شرکتهای معتمد باید به سمت ارائه خدمات مالی دیجیتال حرکت کنند که انجام تکالیف قانونی برای مودیان سادهتر، سریعتر و کمهزینهتر شود. در غیر این صورت، به تدریج به ارائهدهندگان یک خدمت حداقلی تبدیل خواهند شد؛ اما اگر این تحول به درستی مدیریت شود، میتوانند به یکی از ارکان اصلی اکوسیستم خدمات مالی کشور تبدیل شوند.
این تحول به چه الزاماتی نیاز دارد؟
نخستین گام، تغییر نگاه به شرکتهای معتمد است. این ف نباید صرفا مجری بخشی از فرایندهای سازمان امور مالیاتی باشند، بلکه باید به عنوان شرکای توسعه نظام مالیاتی شناخته شوند. این دو نگاه تفاوت اساسی با یکدیگر دارند. وقتی یک مجموعه صرفا پیمانکار تلقی شود، تمرکز بیشتر بر کنترل و نظارت خواهد بود؛ اما اگر در جایگاه شریک توسعه قرار گیرد، هدف اصلی ارتقای کیفیت خدمات، افزایش رضایت مودیان و اجرای بهتر قانون خواهد بود. در نهایت، هر دو رویکرد یک هدف مشترک را دنبال میکنند و آن اجرای صحیح قانون است؛ اما مسیر رسیدن به این هدف متفاوت خواهد بود.
هوشمصنوعی چه نقشی در آینده خدمات مالیاتی خواهد داشت؟
هوشمصنوعی، یکی از مهمترین فرصتهای پیش روی صنعت خدمات مالیاتی است. برخلاف تصوری که گاهی مطرح میشود، این فنآوری قرار نیست جایگزین نیروی انسانی باشد. مهمترین کارکرد آن، ارتقای کیفیت خدمات است. امروز بسیاری از مودیان برای دریافت پاسخ یک سوال یا رفع یک ابهام، ناچارند با مرکز تماس ارتباط بگیرند یا مدت زیادی منتظر پاسخ بمانند. هوشمصنوعی این امکان را فراهم میکند که بخش قابل توجهی از این خدمات، به صورت هوشمند، سریع و در تمام ساعات شبانهروز ارائه شود. از سوی دیگر، کاهش هزینه ارائه خدمات به شرکتها اجازه میدهد خدمات متنوعتر و باکیفیتتری را با هزینه مناسبتر در اختیار مودیان قرار دهند که در نهایت به نفع کل نظام مالیاتی خواهد بود.
کیسان برای آینده چه برنامهای دارد؟
هدف ما صرفا حفظ جایگاه بزرگترین شرکت معتمد مالیاتی نیست. آنچه برای ما اهمیت دارد، تبدیل شدن به نخستین انتخاب مودیان برای دریافت خدمات مالیاتی است. ممکن است شرکتی سهم بازار بالایی داشته باشد؛ اما اگر نتواند رضایت مشتریان خود را حفظ کند، این جایگاه پایدار نخواهد ماند. در کیسان مسیر توسعه را بر سه اصل تنوع خدمات، پایداری زیرساختها و پشتیبانی باکیفیت استوار کردهایم. ارتباط مودی با شرکت نباید به زمان صدور صورتحساب محدود شود. مودی باید اطمینان داشته باشد که در تمام مراحل انجام تکالیف قانونی، همراهی قابل اعتماد در کنار خود دارد. اگر بتوانیم چنین تجربهای را برای مودیان ایجاد کنیم، رشد و توسعه شرکت نیز به صورت طبیعی محقق خواهد شد.
رقابت در بازار شرکتهای معتمد مالیاتی را چگونه ارزیابی میکنید؟
رقابت، اگر بر پایه قواعدی شفاف و پایدار شکل بگیرد، به نفع بازار و مودیان خواهد بود. یکی از دغدغههای جدی من، شکلگیری رقابت ناسالم و تغییرات مکرر در سیاستها و مقررات است. سرمایهگذاری در حوزه فنآوری، ماهیتی بلندمدت دارد. هیچ شرکتی نمیتواند با چشماندازی کوتاهمدت برای توسعه زیرساختها، جذب نیروی متخصص یا طراحی خدمات جدید برنامهریزی کند. اگر قواعد بازی مدام تغییر کند، طبیعی است که انگیزه سرمایهگذاری نیز کاهش یابد. در عین حال، هر جا احتمال شکلگیری انحصار یا رفتارهای ضدرقابتی وجود داشته باشد، دولت باید نقش تنظیمگر خود را به درستی ایفا کند؛ اما در بازاری که ظرفیت رقابت سالم را دارد، کیفیت خدمات، نوآوری و رضایت مشتریان باید معیار اصلی موفقیت شرکتها باشد. برقراری تعادل میان تنظیمگری هوشمند و رقابت سالم، یکی از عوامل کلیدی موفقیت این صنعت در سالهای آینده خواهد بود.
اگر قرار باشد سه پیشنهاد به وزیر امور اقتصادی و دارایی یا رئیس کل سازمان امور مالیاتی ارائه دهید، مهمترین پیشنهادهای شما چه خواهد بود؟
اولین پیشنهاد، بازتعریف نقش شرکتهای معتمد است. این شرکتها نباید صرفا مجری بخشی از فرایندهای اجرایی یا مجموعههایی تحت نظارت سازمان امور مالیاتی تلقی شوند، بلکه باید به عنوان شرکای توسعه نظام مالیاتی شناخته شوند. در بسیاری از کشورها، دولتها تلاش میکنند بخش خصوصی را در ارائه خدمات عمومی توانمند کنند، زیرا هر جا بخش خصوصی بتواند خدمات باکیفیتتر و نوآورانهتری ارائه دهد، رضایت شهروندان نیز افزایش خواهد یافت. به همین دلیل، نظام مالیاتی کشور نیز باید در همین مسیر حرکت کند. دومین پیشنهاد، ایجاد ثبات و پیشبینیپذیری در اجرای برنامههاست. اجرای هر قانون جدید به سرمایهگذاری، آموزش مودیان، توسعه زیرساختها و برنامهریزی بلندمدت نیاز دارد. اگر زمانبندی اجرای تکالیف یا دامنه شمول قوانین به طور مداوم تغییر کند، همه بازیگران این اکوسیستم، از مودیان گرفته تا شرکتهای معتمد و شرکتهای نرمافزاری، با سردرگمی مواجه خواهند شد. داشتن یک برنامه مشخص و پایبندی به آن، حتی اگر اجرای آن دشوار باشد، به مراتب بهتر از تغییرات مکرر در برنامههاست. سومین پیشنهاد، فراهم کردن زمینهای برای توسعه خدمات شرکتهای معتمد است. هرچه مودی خدمات بهتر، سریعتر و سادهتری دریافت کند، انگیزه بیشتری برای اجرای صحیح قانون خواهد داشت. در واقع، حمایت از توسعه خدمات شرکتهای معتمد، حمایت از ارتقای کیفیت اجرای قانون است، نه صرفا حمایت از یک صنعت.
برخی معتقدند نظام مالیاتی ایران بیش از اندازه بر کنترل و نظارت متمرکز شده است. آیا با این نگاه موافق هستید؟
کنترل و نظارت، بخش جداییناپذیر هر نظام مالیاتی است و نمیتوان نقش آن را نادیده گرفت؛ اما پرسش اینجاست که آیا صرفا با گسترش ابزارهای کنترلی میتوان به اهداف نظام مالیاتی دست یافت؟ پاسخ من منفی است. هرچه اعتماد میان مودی و نظام مالیاتی بیشتر باشد، هزینههای نظارت نیز کاهش پیدا میکند. زمانی که مودی احساس کند قانون شفاف است، اجرای آن قابل پیشبینی است و خدمات مناسبی برای انجام تکالیف خود دریافت میکند، همکاری او با نظام مالیاتی نیز افزایش خواهد یافت. در چنین شرایطی، بخش قابل توجهی از هزینههایی که امروز صرف کنترل، پیگیری یا رفع اختلافات میشود، اساسا ایجاد نخواهد شد. به همین دلیل، اعتماد را در تقابل با نظارت نمیبینم. بلکه معتقدم اعتماد، اثربخشی نظارت را افزایش میدهد.
آینده نظام مالیاتی ایران را چگونه ارزیابی میکنید؟
آینده نظام مالیاتی کشور را امیدوارکننده میبینم. قانون پایانههای فروشگاهی و سامانه مودیان، یکی از بزرگترین پروژههای تحول دیجیتال کشور بوده است. طبیعی است که اجرای چنین پروژهای با چالشهایی همراه باشد؛ اما امروز نسبت به چند سال گذشته، از نظر شفافیت، دسترسی به اطلاعات و توسعه زیرساختهای فنآوری، در موقعیت بهتری قرار داریم. اکنون مرحله بعدی این تحول، ارتقای کیفیت خدمات است. اگر بتوانیم خدماتی ارائه کنیم که انجام تکالیف قانونی را برای مودیان سادهتر، سریعتر و کمهزینهتر کند؛ هم رضایت فعالان اقتصادی افزایش خواهد یافت و هم اهداف نظام مالیاتی با کیفیت بیشتری محقق میشود. در این مسیر، فنآوریهای نوین، به ویژه هوشمصنوعی، میتوانند نقش مهمی ایفا کنند. این فنآوریها جایگزین نیروی انسانی نمیشوند؛ بلکه امکان ارائه خدمات دقیقتر، سریعتر، در دسترستر و مقرونبهصرفهتر را فراهم میکنند. این فنآوری فرصتی برای ارتقای کیفیت خدمات و خلق ارزش بیشتر برای مودیان است.
انتهای پیام
مرتبط با: